Financieel advies voor ondernemers geeft je grip op cashflow, winst en groei. Een onderneming kan winstgevend lijken en toch elke maand geld tekortkomen. Dat gebeurt bijvoorbeeld wanneer klanten pas na 60 dagen betalen, terwijl lonen, btw en leveranciers al eerder moeten worden voldaan. Met professioneel advies over bedrijfsfinanciën zie je niet alleen wat er is gebeurd, maar ook welke keuzes je bedrijf financieel sterker maken.
Wanneer heb je financieel advies voor ondernemers nodig?
Veel ondernemers schakelen pas hulp in wanneer er betalingsproblemen ontstaan. Dat is vaak te laat. Financieel advies levert juist de meeste waarde op voordat een beslissing grote gevolgen heeft.
Denk aan deze situaties:
- Je omzet groeit, maar je banksaldo blijft achter.
- Je wilt personeel aannemen en weet niet welke loonkosten verantwoord zijn.
- Je overweegt een bedrijfspand, machine of bedrijfsauto te financieren.
- Je winst verschilt sterk per maand of kwartaal.
- Je wilt investeren, maar twijfelt tussen eigen geld, leasing of een zakelijke lening.
- Je bedrijf is afhankelijk van één grote klant of een beperkt aantal opdrachten.
- Je wilt een managementvergoeding, dividend of privé-opname vaststellen.
Een adviseur brengt de cijfers terug naar concrete beslissingen. Hoeveel omzet is nodig om de vaste lasten te betalen? Welke marge moet je per product of opdracht behalen? Kan je onderneming een extra medewerker dragen als de omzet drie maanden tegenvalt? Zulke vragen vormen de basis van goed financieel bedrijfsadvies.
Wat omvat financieel bedrijfsadvies?
Financieel bedrijfsadvies is breder dan het samenstellen van een jaarrekening. Het gaat om de samenhang tussen administratie, belasting, financiering, risico en ondernemingsstrategie. Een goede adviseur vertaalt financiële informatie naar een praktisch actieplan.
Inzicht in winst en marge
Omzet zegt weinig zonder inzicht in brutomarge en nettowinst. Een zakelijke dienstverlener met €300.000 omzet en €80.000 winst heeft een andere financiële positie dan een handelsonderneming met dezelfde omzet en €25.000 winst.
Laat daarom per product, dienst of klant zien:
- De omzet exclusief btw.
- De directe kosten.
- De brutomarge in euro’s en als percentage.
- De uren die in de opdracht zitten.
- De bijdrage aan vaste kosten en winst.
Een opdracht van €10.000 klinkt aantrekkelijk. Als daar €7.500 aan directe kosten en 100 uur werk tegenover staat, blijft de economische waarde beperkt. Dit soort analyses helpt bij prijsstelling, klantselectie en capaciteitsplanning.
Cashflow en liquiditeit
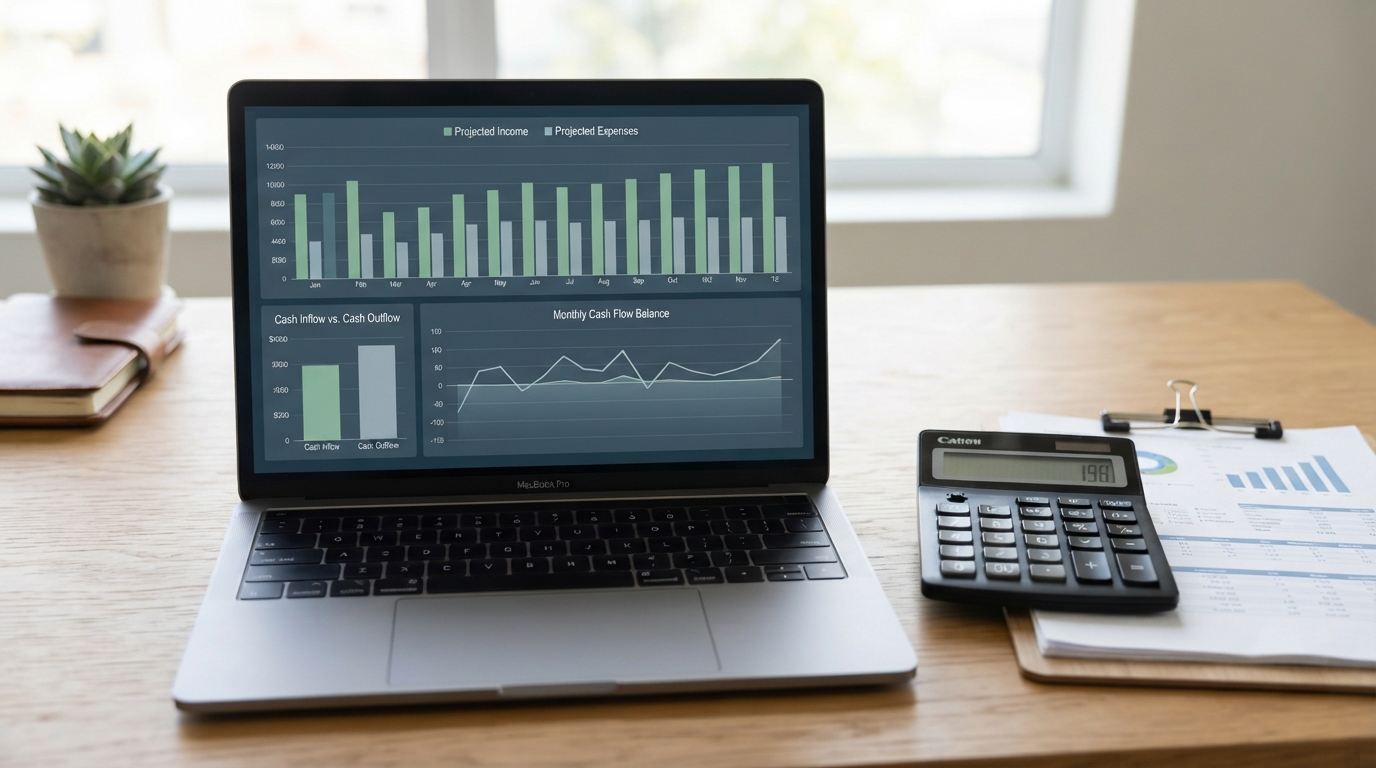
Winst en cashflow zijn niet hetzelfde. Een factuur van €20.000 telt mee voor de omzet zodra je die verwerkt, maar het geld staat pas op je rekening wanneer de klant betaalt. Een maandelijkse cashflowprognose voor de komende 13 weken maakt zichtbaar wanneer tekorten of overschotten ontstaan.
Neem daarin minimaal op:
- Verwachte klantbetalingen per week.
- Lonen, huur, abonnementen en andere vaste lasten.
- Btw- en inkomsten- of vennootschapsbelasting.
- Investeringen en aflossingen.
- Een minimale kasbuffer voor tegenvallers.
Een ondernemer met €50.000 op de bank kan alsnog een liquiditeitsprobleem krijgen als binnen twee weken €65.000 aan btw, lonen en leveranciersfacturen moet worden betaald. Financieel advies maakt zulke pieken eerder zichtbaar.
Financiering en investeringen
De juiste financiering hangt af van het doel, de looptijd en de voorspelbaarheid van je inkomsten. Voor een investering in een machine die vijf jaar meegaat, past doorgaans een andere financieringsstructuur dan voor een tijdelijke voorraadpiek.
Een adviseur vergelijkt bijvoorbeeld:
- Eigen vermogen en beschikbare reserves.
- Een zakelijke lening met vaste looptijd.
- Lease voor bedrijfsmiddelen.
- Rekening-courantkrediet voor tijdelijke behoefte.
- Leverancierskrediet of aangepaste betaaltermijnen.
Vergelijk niet alleen de rente. Kijk ook naar afsluitkosten, zekerheden, flexibiliteit, aflossingsdruk en de gevolgen voor je maandelijkse cashflow. Een financiering met een lage rente kan ongunstig uitpakken als de aflossing te zwaar is voor je bedrijfsmodel.
Financiële planning voor de ondernemer
Een financiële planning ondernemer begint met een helder onderscheid tussen drie geldstromen: het bedrijf, privé en toekomstige verplichtingen. Vooral bij een eenmanszaak of vof lopen die stromen in de praktijk snel door elkaar.
Een bruikbaar plan bevat minimaal:
- Een omzet- en kostenbegroting voor twaalf maanden.
- Een liquiditeitsprognose per maand of per week.
- Een reservering voor belastingen.
- Een investeringsplanning.
- Een privébegroting met een passend ondernemersinkomen.
- Een scenario voor omzetdaling, ziekte of langdurige uitval.
Stel dat je onderneming gemiddeld €12.000 per maand factureert en €8.000 aan zakelijke kosten heeft. Dan blijft niet automatisch €4.000 vrij besteedbaar. Btw, inkomstenbelasting, pensioen, arbeidsongeschiktheid en privé-opnames moeten nog worden meegenomen. Een adviseur berekent welk bedrag verantwoord beschikbaar is en welke reserve nodig blijft.
Scenario’s maken voor belangrijke keuzes
Een begroting met één uitkomst geeft schijnzekerheid. Werk liever met drie scenario’s:
- Basis: de verwachte omzet en kosten.
- Voorzichtig: bijvoorbeeld 15% lagere omzet en twee maanden langere betaaltermijnen.
- Groei: extra omzet met bijkomende kosten voor personeel, marketing of voorraad.
Zo zie je of een beslissing alleen in het groeiscenario werkt of ook bij tegenvallende resultaten betaalbaar blijft. Dat is vooral relevant bij het aannemen van personeel. Een medewerker met een bruto maandsalaris van €3.500 brengt naast het salaris ook werkgeverslasten, vakantiegeld, pensioen en eventuele verzuimkosten met zich mee. De totale maandlast ligt daardoor hoger dan €3.500.
Advies over bedrijfsfinanciën bij groei
Groei vraagt om meer dan extra omzet. Je werkkapitaalbehoefte stijgt vaak mee. Je moet mogelijk eerder inkopen, meer voorraad aanhouden of personeel betalen voordat klanten hun facturen voldoen.
Een praktisch groeiplan beantwoordt daarom vijf vragen:
- Welke omzet en brutomarge zijn nodig om de groei te financieren?
- Hoeveel extra werkkapitaal is nodig?
- Welke processen moeten worden geautomatiseerd?
- Welke klanten, producten of diensten leveren de hoogste bijdrage?
- Wanneer moet je financiering aanvragen?
Een onderneming die maandelijks met €10.000 groeit en klanten gemiddeld 45 dagen betalingstermijn geeft, kan een fors bedrag moeten voorfinancieren. Zonder prognose kan omzetgroei dan juist druk op de bankrekening zetten.
Financieel advies voor ondernemers helpt ook bij het bepalen van stuurinformatie. Voor een webshop zijn voorraadrotatie, retourpercentage en marge per product belangrijk. Voor een consultancybureau zijn declarabele uren, bezettingsgraad en omzet per medewerker relevanter. De juiste rapportage sluit aan op het verdienmodel.
De rol van een financieel adviseur voor het mkb
Een financieel adviseur mkb werkt meestal op het snijvlak van administratie, fiscaliteit en bedrijfsstrategie. De precieze rol verschilt per kantoor. Sommige adviseurs richten zich vooral op rapportages en belastingaangiften. Andere begeleiden ook financieringen, begrotingen, overnames en managementbeslissingen.
Vraag tijdens een kennismaking concreet:
- Welke ondernemers en sectoren begeleidt de adviseur?
- Welke rapportages ontvang je en hoe vaak?
- Worden cijfers alleen achteraf besproken of ook vooruit gepland?
- Wie is je vaste contactpersoon?
- Welke werkzaamheden vallen binnen het vaste tarief?
- Hoe worden extra uren en specialistische opdrachten gefactureerd?
Een goede samenwerking draait niet alleen om vakkennis. Je adviseur moet je cijfers begrijpelijk kunnen uitleggen en durven doorvragen wanneer een plan financieel niet klopt. Vraag bijvoorbeeld om een rapportage waarin omzet, brutomarge, operationele kosten, liquiditeit en openstaande facturen naast elkaar staan.
Wat kost financieel advies voor ondernemers?
De kosten hangen af van de omvang van je administratie, de complexiteit van je onderneming en de gewenste begeleiding. Een eenvoudige periodieke bespreking kost minder tijd dan een financieringsaanvraag, meerjarenprognose of begeleiding bij een overname.
Laat vooraf vastleggen:
- Welke maandelijkse of jaarlijkse werkzaamheden worden uitgevoerd.
- Hoeveel adviesgesprekken zijn inbegrepen.
- Welke rapportages je ontvangt.
- Wat een begroting, financieringsaanvraag of waardering aanvullend kost.
- Of tarieven exclusief of inclusief btw zijn.
Beoordeel de investering niet alleen op het uurtarief. Als een adviseur een structurele margeverbetering van 2 procentpunt ontdekt bij een bedrijf met €500.000 omzet, vertegenwoordigt dat €10.000 extra brutowinst per jaar. De werkelijke waarde hangt uiteraard af van de kwaliteit van het advies en de uitvoering.
Zo bereid je een adviesgesprek voor
Een eerste gesprek wordt concreter wanneer je actuele cijfers meeneemt. Denk aan de resultatenrekening, balans, openstaande debiteuren, schulden, lopende financieringen en een overzicht van vaste maandlasten.
Noteer daarnaast je belangrijkste vraag. Bijvoorbeeld: “Kan ik binnen zes maanden een medewerker aannemen?” of “Welke omzet heb ik nodig om mezelf €4.000 per maand uit te keren?” Een goede adviseur kan dan direct aangeven welke gegevens ontbreken en welke berekening nodig is.
Bespreek ook je plannen voor de komende twaalf tot 36 maanden. Denk aan uitbreiding, een bedrijfspand, een nieuwe rechtsvorm, verkoop van de onderneming of meer financiële ruimte privé. Voor algemene informatie over accountancy en begeleiding bij groei kun je ook Accountancy en advies voor groeiende bedrijven bekijken.
Veelgestelde vragen
Wanneer is financieel advies voor ondernemers zinvol?
Financieel advies is zinvol zodra je onderneming complexere keuzes krijgt over groei, personeel, investeringen of financiering. Je hoeft niet te wachten op betalingsproblemen. Ook een startende ondernemer kan baat hebben bij een begroting, kasstroomprognose en realistische prijsberekening.
Wat is het verschil tussen een boekhouder en een financieel adviseur?
Een boekhouder verwerkt meestal administraties en stelt financiële overzichten samen. Een financieel adviseur gebruikt die informatie om vooruit te kijken naar cashflow, investeringen, financiering en bedrijfsstrategie. In de praktijk kunnen deze rollen binnen één kantoor worden gecombineerd.
Hoe vaak moet ik mijn financiële cijfers bespreken?
Voor veel mkb-bedrijven is een maandelijkse of kwartaalbespreking geschikt. Bij snelle groei, krappe liquiditeit of grote investeringen is maandelijkse opvolging verstandiger. De frequentie hangt af van de snelheid waarmee je cijfers veranderen en beslissingen moet nemen.
Kan een adviseur helpen bij een financieringsaanvraag?
Ja. Een adviseur kan een financieringsbehoefte berekenen, een prognose maken en de gevolgen van rente en aflossing inzichtelijk maken. De financier beslist uiteindelijk zelf en kan aanvullende documenten of zekerheden vragen.
Welke cijfers moet ik als ondernemer minimaal kennen?
Ken in ieder geval je omzet, brutomarge, vaste kosten, nettowinst, openstaande facturen, banksaldo en verwachte belastingbetalingen. Voeg daar een cashflowprognose en een overzicht van je belangrijkste klanten of producten aan toe. Daarmee kun je de meeste financiële beslissingen beter onderbouwen.