Accountancy en advies geeft groeiende bedrijven grip op cijfers, keuzes en risico’s. Zodra omzet, personeel en investeringen toenemen, volstaat een jaarrekening achteraf niet meer. Je hebt financiële informatie nodig die helpt om vandaag betere beslissingen te nemen en morgen gecontroleerd te groeien.
Een goed accountantskantoor doet daarom meer dan aangiften verwerken en cijfers afsluiten. Het vertaalt financiële gegevens naar concrete acties: sneller factureren, marges bewaken, personeel verantwoord aannemen of een investering onderbouwd financieren. Die combinatie van accountancy en advies vormt de financiële basis onder duurzame groei.
Waarom accountancy en advies bij groei hoort
Groei maakt een onderneming niet automatisch winstgevender. Een bedrijf kan bijvoorbeeld van €1 miljoen naar €1,5 miljoen omzet groeien, terwijl de brutomarge daalt van 42% naar 34%. Als kosten voor personeel, voorraad en huisvesting sneller stijgen dan de omzet, ontstaat druk op de liquiditeit.
Accountancy en advies brengt zulke ontwikkelingen tijdig in beeld. De boekhouding laat zien wat er is gebeurd; financieel advies helpt bepalen wat de volgende stap moet zijn. Die vooruitkijkende rol wordt belangrijker naarmate beslissingen grotere gevolgen hebben.
Voor een zelfstandige met drie klanten kan een gemiste factuur vervelend zijn. Voor een onderneming met twintig medewerkers kan een maand vertraging in betalingen leiden tot een tekort van tienduizenden euro’s. De benodigde financiële bedrijfsbegeleiding hangt daarom af van de omvang, complexiteit en ambities van je organisatie.
Van administratie naar stuurinformatie
Een administratie is pas waardevol als je er beslissingen mee kunt nemen. Een omzetoverzicht zonder onderscheid tussen productgroepen, klanttypen en regio’s zegt weinig over winstgevendheid. Een goede adviseur helpt de cijfers zo in te richten dat afwijkingen zichtbaar worden voordat ze een probleem vormen.
Denk aan een maandrapportage met omzet, brutomarge, personeelskosten, debiteurentermijn, kaspositie en resultaat ten opzichte van de begroting. Met duidelijke normen zie je bijvoorbeeld dat een project niet bij €40.000 omzet, maar pas bij een marge van 30% voldoende bijdraagt aan de onderneming.
Wat een accountantskantoor voor mkb-bedrijven doet
Een accountantskantoor voor mkb ondersteunt meestal op drie niveaus: betrouwbare verwerking, wettelijke verslaggeving en financiële begeleiding. De precieze invulling verschilt per bedrijf. Een startende dienstverlener heeft andere informatie nodig dan een productiebedrijf met voorraad, machines en meerdere financieringen.
- Administratie en aangiften: verwerking van financiële transacties, btw-aangiften en ondersteuning bij fiscale verplichtingen.
- Jaarrekening en rapportage: inzicht in resultaat, vermogen en financiële positie, inclusief toelichting waar dat nodig is.
- Planning en begroting: vertaling van bedrijfsplannen naar omzet-, kosten- en liquiditeitsprognoses.
- Advies bij keuzes: ondersteuning bij investeringen, personeel, rechtsvorm, financiering of uitbreiding.
- Risicobeheersing: signaleren van afhankelijkheid van klanten, lage marges, hoge schulden of structurele kasstroomproblemen.
Voor bepaalde ondernemingen gelden wettelijke eisen voor de jaarrekening en publicatie. De regels staan onder meer in Titel 9 van Boek 2 van het Burgerlijk Wetboek, te raadplegen via de officiële wetgeving over jaarrekeningen. Of een onderneming controleplichtig is, hangt onder andere af van omvangscriteria en de wettelijke situatie.
Het verschil tussen verwerking en advies
Verwerking beantwoordt de vraag: wat is er financieel gebeurd? Advies beantwoordt de vragen: waarom gebeurde dit, wat betekent het en welke keuze past daarbij? Beide onderdelen versterken elkaar, maar ze vragen om een andere werkwijze.
Een adviseur die alleen achteraf rapporteert, mist de kans om bij te sturen. Een adviseur die alleen strategische plannen maakt zonder betrouwbare administratie, werkt met aannames. Accountancy en advies hoort daarom samen te komen in een vaste cyclus van registreren, analyseren, bespreken en bijstellen.
Accountancy en advies voor verschillende groeifasen
De financiële behoefte verandert wanneer een onderneming groeit. Een passend pakket voorkomt dat je te weinig inzicht hebt, maar ook dat je betaalt voor rapportages die niemand gebruikt.
| Groeifase | Belangrijkste financiële vraag | Passende ondersteuning |
|---|---|---|
| Start en eerste omzet | Is het verdienmodel rendabel? | Administratie, btw, prijsberekening en eenvoudige liquiditeitsplanning |
| Groei naar meerdere medewerkers | Kan de organisatie de groei dragen? | Maandrapportage, begroting, loon- en personeelsanalyse |
| Opschalen | Welke investering levert verantwoord rendement op? | Scenario’s, financieringsadvies, cashflowprognose en margeanalyse |
| Volwassen mkb-bedrijf | Hoe vergroten we waarde en continuïteit? | Strategische planning, risicobeheer en voorbereiding op overdracht |
De overgang tussen fasen verloopt niet altijd gelijk met de omzet. Een onderneming met €400.000 omzet en complexe voorraad kan meer begeleiding nodig hebben dan een adviesbureau met €800.000 omzet en weinig vaste kosten. Kijk daarom naar de aard van de activiteiten, niet alleen naar een omzetgrens.
Strategisch financieel advies voor betere beslissingen
Strategisch financieel advies verbindt de financiële cijfers met de koers van de onderneming. Het gaat niet alleen om kosten besparen, maar om keuzes die de winstgevendheid, kasstroom en waarde op langere termijn verbeteren.
Een praktisch adviestraject begint met een nulmeting. Analyseer minimaal de omzet per product of klantgroep, brutomarge, vaste kosten, arbeidsproductiviteit, debiteurentermijn en schuldenlast. Leg daarna vast welke drie financiële indicatoren de komende twaalf maanden bepalend zijn.
Vragen die bij strategisch financieel advies horen
- Welke klanten dragen werkelijk bij aan het resultaat?
- Is de prijs gebaseerd op kostprijs, gewenste marge en risico?
- Welke activiteiten leggen veel werkkapitaal vast?
- Kan de onderneming een tegenvaller van drie maanden opvangen?
- Welke investering verbetert capaciteit of rendement aantoonbaar?
- Welke taken kunnen worden gestandaardiseerd voordat het team verder groeit?
Stel dat een installatiebedrijf €2 miljoen omzet behaalt met een nettomarge van 5%. Een stijging van de brutomarge met twee procentpunten kan dan een groot effect hebben op het resultaat, zeker als de vaste kosten nauwelijks toenemen. De juiste analyse richt zich dus niet automatisch op meer omzet, maar op omzet die voldoende marge en kasstroom oplevert.
Accountancy advies voor ondernemers: van plan naar uitvoering
Accountancy advies voor ondernemers werkt het beste wanneer afspraken concreet zijn. Een algemene aanbeveling als “verbeter de cashflow” helpt weinig. Een uitvoerbaar plan benoemt welke facturen binnen vijf werkdagen uitgaan, welke betalingstermijnen worden aangepast en wie openstaande posten opvolgt.
Ook bij investeringen is concreet rekenen noodzakelijk. Een machine van €120.000 kan de capaciteit met 25% verhogen, maar alleen waarde toevoegen als er voldoende vraag, personeel en werkkapitaal beschikbaar zijn. Bereken daarom niet alleen de afschrijving, maar ook onderhoud, financieringslasten, bezettingsgraad en het moment waarop de investering zichzelf terugverdient.
Ondernemers hebben vaak behoefte aan een sparringpartner die financiële informatie begrijpelijk maakt. Goede accountancy en advies geeft geen oordeel zonder context, maar stelt vragen over risico, timing en uitvoerbaarheid. De ondernemer blijft verantwoordelijk voor de keuze; de adviseur zorgt dat die keuze op betrouwbare informatie rust.
Een praktisch besluitvormingsmodel
- Definieer het doel: bijvoorbeeld €250.000 extra omzet of een structurele marge van 30%.
- Maak de uitgangssituatie zichtbaar: gebruik cijfers uit de administratie en controleer eenmalige effecten.
- Werk met scenario’s: bereken een realistisch, voorzichtig en ambitieus scenario.
- Toets de liquiditeit: winst op papier betekent niet automatisch voldoende geld op de bank.
- Leg meetpunten vast: bepaal wanneer je bijstuurt en wie de voortgang bespreekt.
Financiële bedrijfsbegeleiding met maandelijkse stuurinformatie
Financiële bedrijfsbegeleiding hoeft niet te betekenen dat een adviseur dagelijks betrokken is. Voor veel mkb-bedrijven volstaat een vast maandelijks of per kwartaal terugkerend overleg, zolang de informatie tijdig en consistent beschikbaar is.
Een bruikbaar managementrapport bevat naast cijfers ook een korte verklaring. Waarom bleef de omzet €18.000 achter? Welke kosten zijn incidenteel? Welke projecten lopen uit? En wat betekent de ontwikkeling voor de kaspositie over de komende drie maanden?
Wie meer structuur nodig heeft, kan zich verdiepen in Managementrapportage voor het mkb. Daarin staat welke onderdelen een rapportage praktisch maken en hoe je voorkomt dat een rapportagepakket uitgroeit tot een verzameling ongelezen tabellen.
Welke kengetallen zijn nuttig?
| Kengetal | Wat het laat zien | Waar je op let |
|---|---|---|
| Brutomarge | Wat overblijft na directe kosten | Ontwikkeling per product, project of klantgroep |
| Debiteurentermijn | Hoe snel klanten betalen | Afwijking van afgesproken betalingstermijnen |
| Operationele kasstroom | Geld dat de bedrijfsactiviteiten opleveren | Verschil tussen winst en beschikbare liquiditeit |
| Omzet per medewerker | Productiviteit van het team | Relatie met loonkosten en kwaliteit |
| Orderportefeuille | Werk dat al is verkocht | Planning, marge en verwachte facturatiemomenten |
Cashflow beheersen voordat er druk ontstaat
Winst en cashflow zijn niet hetzelfde. Een bedrijf kan winstgevend zijn en toch in de problemen komen wanneer klanten laat betalen, voorraad groeit of een grote btw- en loonheffingbetaling samenvalt met een investeringsuitgave.
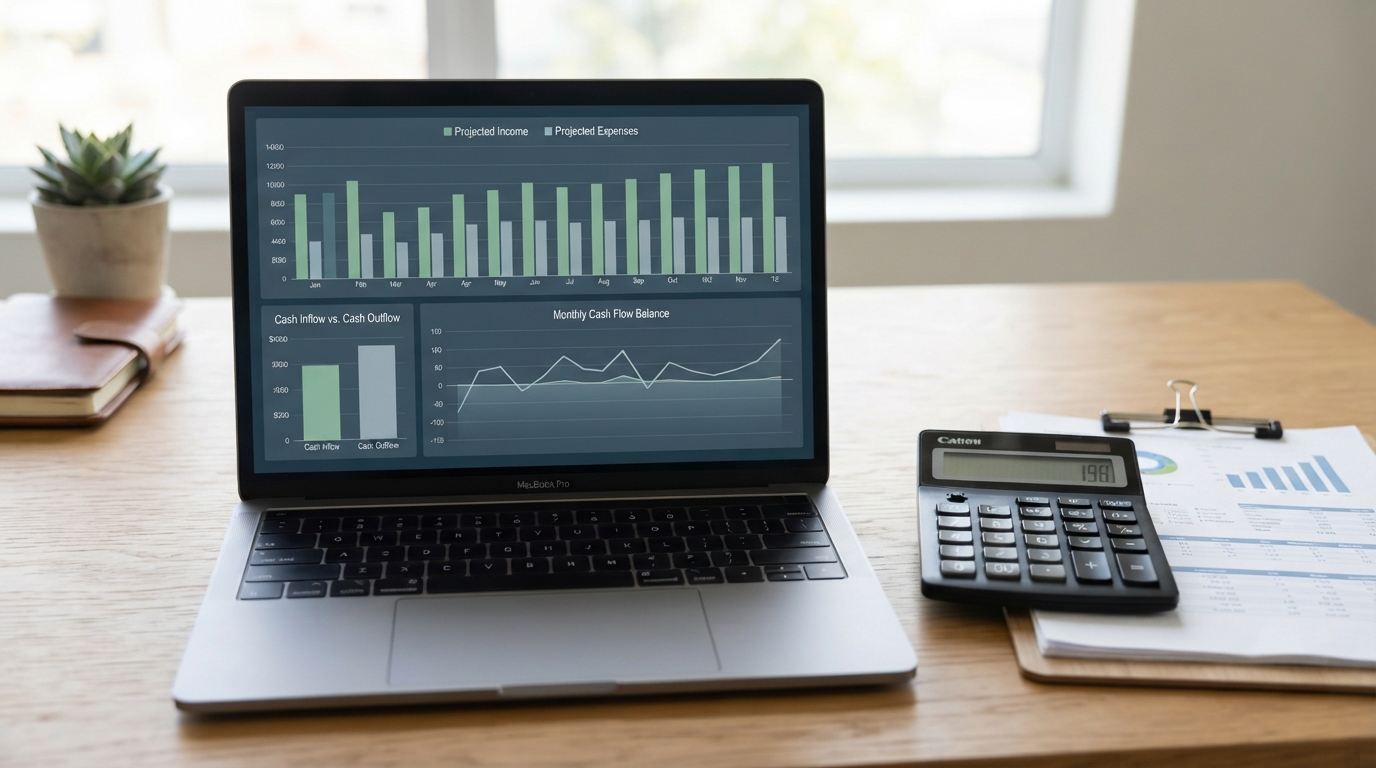
Een cashflowprognose maakt de verwachte ontvangsten en betalingen per week of maand zichtbaar. Voor ondernemingen met sterke seizoenspatronen is een periode van twaalf maanden praktisch; voor bedrijven met snelle schommelingen kan een wekelijkse prognose voor de komende dertien weken meer waarde hebben.
Gebruik voor een betrouwbare prognose drie kolommen: verwachte ontvangst, verwachte uitgave en waarschijnlijkheidsniveau. Een getekend contract is geen gegarandeerde bankontvangst als levering, facturatie of kredietwaardigheid nog onzeker is.
Voor een gerichte aanpak van liquiditeit kun je verder lezen bij Cashflow voorspellen en verbeteren. De kern blijft eenvoudig: plan conservatief, werk met actuele debiteureninformatie en bespreek afwijkingen direct.
Vijf maatregelen die vaak direct helpen
- Factureer op vaste momenten en controleer of facturen volledig en correct zijn.
- Stem voorschotten of termijnfacturen af op de kosten die je al moet maken.
- Plan grote betalingen op basis van de verwachte kaspositie, niet alleen op basis van de vervaldatum.
- Maak onderscheid tussen noodzakelijke, uitstelbare en niet-renderende uitgaven.
- Houd een minimale buffer aan die past bij vaste lasten, seizoensrisico en financieringsverplichtingen.
Financiering onderbouwen met betrouwbare cijfers
Een financieringsaanvraag draait niet alleen om omzet en winst. Een financier wil begrijpen hoe het geld wordt gebruikt, welke kasstromen de rente en aflossing dragen en wat er gebeurt als de omzet lager uitvalt dan gepland.
Een financieringsmemorandum bevat daarom minimaal het doelbedrag, de besteding, historische cijfers, een prognose, aannames, zekerheden en een terugbetalingsscenario. Bij een investering van €300.000 hoort bijvoorbeeld een onderbouwde berekening van extra omzet, marge, bezettingsgraad en kasstroom.
Voor meer houvast bij krediet, leasing of alternatieve financiering is Financieringsadvies voor het mkb relevant. De beste financieringsvorm hangt af van looptijd, risico, flexibiliteit en de mate waarin je privé of zakelijk zekerheid wilt geven.
Let op de totale financieringslast
Vergelijk niet alleen het rentepercentage. Neem ook afsluitkosten, verplichte verzekeringen, advieskosten, aflossingsschema’s en voorwaarden bij vervroegd aflossen mee. Een lening met een lager rentepercentage kan door aanvullende kosten of een minder passend schema toch duurder uitpakken.
Maak daarnaast onderscheid tussen financiering van groei en financiering van verlies. Een lening kan tijdelijke seizoensdruk opvangen, maar lost geen structureel tekort in marge op. In dat geval moet eerst het verdienmodel worden aangepast.
Een accountantskantoor kiezen dat bij je bedrijf past
De keuze voor een adviseur bepaalt mede hoeveel waarde je uit financiële informatie haalt. Een groot kantoor is niet automatisch geschikter en een klein kantoor niet automatisch persoonlijker. Kijk vooral naar ervaring met jouw sector, de kwaliteit van de rapportages en de manier waarop overleg is georganiseerd.
Gebruik voor een gerichte vergelijking Accountantskantoor kiezen voor je bedrijf. Vraag potentiële kantoren om helder te beschrijven wat zij uitvoeren, welke deadlines gelden, wie je vaste contactpersoon is en hoe adviesuren worden berekend.
Vragen voor een kennismakingsgesprek
- Welke bedrijven met vergelijkbare omvang en activiteiten begeleidt het kantoor?
- Welke rapportages krijg ik, met welke frequentie en binnen hoeveel dagen na maandafsluiting?
- Wie bespreekt afwijkingen en helpt bij het vertalen van cijfers naar acties?
- Welke werkzaamheden vallen binnen het vaste tarief en welke worden apart gefactureerd?
- Hoe wordt omgegaan met vertrouwelijke informatie en toegangsrechten tot systemen?
- Wat gebeurt er wanneer mijn vaste contactpersoon afwezig is?
Vraag ook naar een voorbeeldrapportage. Een rapport dat er professioneel uitziet maar pas na acht weken beschikbaar is, heeft minder stuurwaarde dan een beknopt rapport dat binnen tien werkdagen wordt besproken. Transparantie over werkwijze en prijs is een belangrijk onderdeel van vertrouwen.
Groeien zonder financiële controle te verliezen
Snelle groei vraagt om duidelijke verantwoordelijkheden. Spreek af wie betalingen autoriseert, wie nieuwe klanten accepteert, wie kredietlimieten bewaakt en wie rapportages controleert. Met functiescheiding verklein je de kans op fouten en ongewenste betalingen.
Digitalisering kan daarbij helpen, maar een geautomatiseerde boekhouding is geen garantie voor correcte informatie. Controleer bankkoppelingen, btw-codes, periodieke boekingen en openstaande posten. Een fout die maandenlang automatisch wordt herhaald, kan een rapportage betrouwbaar laten lijken terwijl de basis niet klopt.
Plan minstens elk kwartaal een financieel overleg met vaste agendapunten: resultaat, cashflow, debiteuren, investeringen, personeel, risico’s en acties. Leg per actie een eigenaar en deadline vast. Zo wordt accountancy en advies onderdeel van de bedrijfsvoering in plaats van een administratieve terugblik.
Voorbereiden op een bedrijfsovername
Een overname vraagt om meer dan een aantrekkelijke omzetgrafiek. Kopers kijken naar terugkerende winst, klantafhankelijkheid, contracten, personeel, werkkapitaal en de kwaliteit van financiële informatie. Een onderneming met overzichtelijke cijfers en voorspelbare kasstromen is doorgaans eenvoudiger te beoordelen.
Begin bijtijds met het normaliseren van het resultaat. Breng eenmalige kosten, privé-elementen, incidentele opbrengsten en transacties met verbonden partijen afzonderlijk in beeld. Controleer ook of contracten, intellectueel eigendom en personeelsafspraken goed zijn vastgelegd.
Wie een verkoop of aankoop overweegt, vindt aanvullende aandachtspunten bij Bedrijfsovername financieel voorbereiden. De juiste voorbereiding kan het verschil maken tussen een snelle onderhandeling en maanden vertraging tijdens het boekenonderzoek.
Financiële voorbereiding in vier stappen
- Maak drie jaar historische cijfers vergelijkbaar: corrigeer classificaties en licht uitzonderlijke posten toe.
- Onderbouw de prognose: verbind verwachte omzet aan contracten, capaciteit en realistische marges.
- Analyseer werkkapitaal: bekijk voorraad, debiteuren, crediteuren en seizoensinvloeden.
- Organiseer documenten: verzamel overeenkomsten, aangiften, jaarrekeningen, financieringen en personeelsinformatie.
Een werkbare aanpak voor accountancy en advies
Een effectieve samenwerking begint met een duidelijke jaarplanning. Plan de aangiften en jaarrekening, maar ook de momenten voor begroting, cashflowanalyse, investeringsbeslissingen en strategische evaluatie. Daarmee voorkom je dat advies pas ontstaat wanneer een probleem al urgent is.
Een praktische planning kan er als volgt uitzien:
- Maandelijks: bespreek omzet, marge, cashflow, debiteuren en afwijkingen van de begroting.
- Per kwartaal: beoordeel strategie, capaciteit, risico’s en de voortgang van investeringen.
- Halfjaarlijks: actualiseer prognoses en test een voorzichtig scenario.
- Jaarlijks: stel begroting, fiscale planning en prioriteiten voor het volgende jaar vast.
- Bij grote keuzes: maak vooraf een scenarioanalyse en leg aannames schriftelijk vast.
De waarde van accountancy en advies zit niet in het aantal spreadsheets, maar in de kwaliteit van beslissingen. Kies indicatoren die aansluiten op je bedrijfsmodel, bespreek afwijkingen zonder vertraging en verbind ieder advies aan een concrete actie. Zo ondersteunt financiële informatie de groei in plaats van die alleen achteraf te beschrijven.
Veelgestelde vragen
Wat valt onder accountancy en advies?
Accountancy en advies omvat zowel betrouwbare financiële verwerking en verslaggeving als begeleiding bij bedrijfsbeslissingen. Denk aan administratie, aangiften, jaarrekening, begroting, cashflow, financiering, investeringen en strategische planning. De verhouding tussen deze onderdelen hangt af van de omvang en complexiteit van je onderneming.
Wanneer heb ik een accountantskantoor voor mkb nodig?
Een accountantskantoor voor mkb kan waardevol zijn zodra je meerdere medewerkers, grotere investeringen, voorraad, financieringen of complexe fiscale verplichtingen hebt. Ook bij snelle groei of een geplande overname is gespecialiseerde begeleiding verstandig. Voor een eenvoudige onderneming kan een beperkter dienstenpakket voldoende zijn.
Wat is het verschil tussen financieel advies en financiële bedrijfsbegeleiding?
Financieel advies is vaak gericht op een specifieke vraag, zoals financiering, prijsstelling of een investering. Financiële bedrijfsbegeleiding is structureler en omvat terugkerende rapportage, analyse en overleg over de bedrijfsvoering. In de praktijk kunnen beide vormen elkaar aanvullen.
Hoe vaak moet ik financiële rapportages bespreken?
Voor veel groeiende ondernemingen is maandelijks overleg passend. Bij stabiele activiteiten kan een kwartaalritme volstaan, terwijl bedrijven met sterke seizoensschommelingen of beperkte liquiditeit vaker moeten sturen. De frequentie moet aansluiten op de snelheid waarmee financiële risico’s ontstaan.
Kan een winstgevend bedrijf toch een cashflowprobleem hebben?
Ja. Winst ontstaat volgens boekhoudkundige regels, terwijl cashflow draait om het moment waarop geld daadwerkelijk wordt ontvangen en betaald. Een bedrijf kan winst rapporteren terwijl debiteuren oplopen, voorraad geld vastzet of grote aflossingen moeten worden betaald.
Hoe bereid ik mijn onderneming voor op financiering of verkoop?
Begin met betrouwbare historische cijfers, een onderbouwde prognose en inzicht in kasstromen. Breng daarnaast contracten, financieringen, klantafhankelijkheid, personeel en eenmalige posten in kaart. Een vroeg gestart traject geeft ruimte om zwakke plekken te verbeteren voordat een bank of koper vragen stelt.