Een managementrapportage mkb maakt van losse cijfers bruikbare stuurinformatie. U ziet niet alleen wat de omzet was, maar ook waarom het resultaat afwijkt, welke klanten winstgevend zijn en hoeveel ruimte er is voor investeringen. Daarmee verandert financiële administratie in een praktisch hulpmiddel voor betere beslissingen.
Wat is een managementrapportage voor het mkb?
Een managementrapportage is een periodiek overzicht van financiële en operationele prestaties. De rapportage vergelijkt de werkelijke resultaten met een begroting, eerdere periodes of concrete doelstellingen. Voor een mkb-bedrijf gebeurt dat vaak maandelijks, maar een kwartaalrapportage kan passender zijn als de onderneming weinig transacties heeft.
Een goede rapportage beantwoordt vier vragen:
- Hoe presteert de onderneming financieel?
- Welke ontwikkelingen verklaren het resultaat?
- Welke risico’s of kansen vragen aandacht?
- Welke actie moet de ondernemer nemen?
Een overzicht met alleen een winst-en-verliesrekening geeft daarvoor meestal te weinig context. De ondernemer wil bijvoorbeeld weten of een lagere winst komt door tegenvallende omzet, hogere personeelskosten, een eenmalige investering of achterblijvende facturatie.
Waarom managementrapportage mkb waardevol is
Grote organisaties beschikken vaak over aparte financiële afdelingen. Binnen het mkb ligt de verantwoordelijkheid meestal bij de ondernemer, controller of externe accountant. Juist daar helpt een compacte managementrapportage om sneller afwijkingen te herkennen.
Stel dat een installatiebedrijf in een maand €185.000 omzet behaalt. Dat lijkt positief, maar de brutomarge daalt van 38% naar 31%. De oorzaak kan liggen in meer materiaalverbruik, onjuist gecalculeerde projecten of een te hoog aandeel werkzaamheden tegen een vast tarief. Zonder margeanalyse valt dit probleem mogelijk pas op bij de jaarrekening.
Een managementrapportage mkb ondersteunt onder meer deze beslissingen:
- Een vacature wel of niet openstellen.
- Een verlieslatend project bijsturen of beëindigen.
- Debiteuren actiever opvolgen.
- Een investering uitstellen of juist versnellen.
- Een verkoopprijs aanpassen aan stijgende kosten.
De rapportage vervangt het gesprek tussen ondernemer en adviseur niet. Ze zorgt ervoor dat dit gesprek over feiten, oorzaken en keuzes gaat in plaats van over losse aannames.
De vaste onderdelen van een financiële rapportage mkb
De inhoud hangt af van de sector, omvang en informatiebehoefte. Voor de meeste mkb-bedrijven vormen vijf onderdelen een bruikbare basis.
1. Winst-en-verliesrekening
De winst-en-verliesrekening toont omzet, directe kosten, personeelskosten, huisvesting, verkoopkosten en overige bedrijfslasten. Neem naast de maand uitkomsten ook een cumulatief overzicht op. Zo ziet u of een goede maand een structurele ontwikkeling bevestigt of slechts een incidentele uitschieter is.
2. Balans en werkkapitaal
De balans laat zien hoeveel geld vastzit in debiteuren, voorraad en onderhanden werk. Een winstgevend bedrijf kan toch betalingsproblemen krijgen als klanten laat betalen of voorraad te snel groeit.
Een praktisch voorbeeld: de omzet stijgt met 20%, maar het openstaande debiteurensaldo stijgt met 45%. Dan groeit het kredietrisico sneller dan de onderneming. Dat vraagt om actie op facturatie, betalingsvoorwaarden of incasso.
3. Kasstromen en liquiditeitsprognose
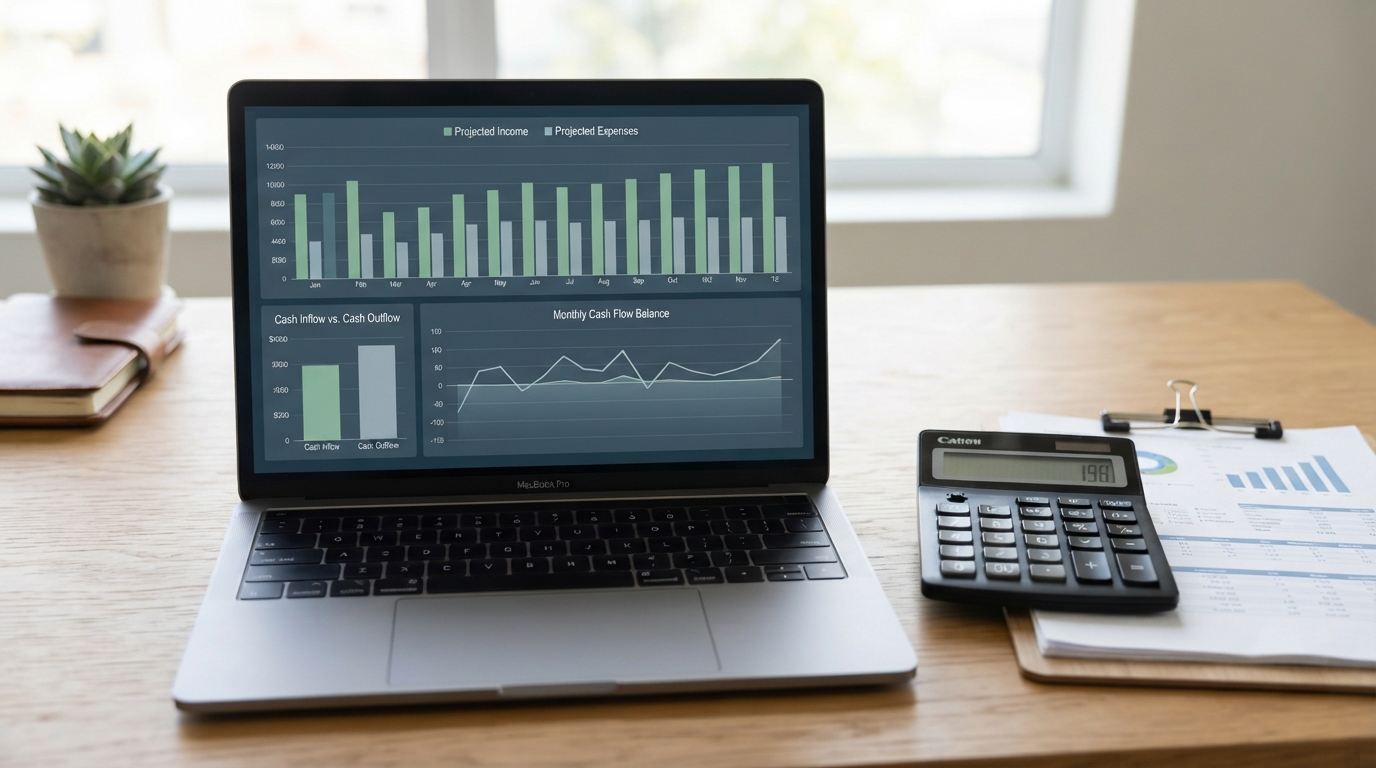
De winst is niet hetzelfde als het bedrag op de bankrekening. Een liquiditeitsprognose voor dertien weken geeft inzicht in verwachte ontvangsten en betalingen. Neem daarin bijvoorbeeld loonbetalingen, btw, vennootschapsbelasting, huur, aflossingen en grote leveranciersfacturen op.
4. Begroting en afwijkingsanalyse
Vergelijk de werkelijke cijfers met de begroting. Een afwijking van €8.000 is niet automatisch zorgelijk. Bij een omzet van €50.000 is dat aanzienlijk; bij een omzet van €500.000 kan dezelfde afwijking binnen de normale bandbreedte vallen. Gebruik daarom percentages én bedragen.
5. Operationele indicatoren
Financiële cijfers vertellen wat er is gebeurd. Operationele indicatoren helpen verklaren waarom. Denk aan bezettingsgraad, omzet per medewerker, gemiddelde orderwaarde, retourpercentage, productiviteit of het aantal openstaande offertes.
Welke kengetallen horen in een managementrapportage?
De juiste kengetallen managementrapportage sluiten aan op het verdienmodel. Een webshop stuurt anders dan een adviesbureau of productiebedrijf. Kies liever acht relevante indicatoren die maandelijks worden besproken dan dertig cijfers die niemand gebruikt.
Veelgebruikte kengetallen zijn:
- Brutomarge: omzet minus directe kosten, uitgedrukt als percentage van de omzet.
- Operationele marge: het bedrijfsresultaat als percentage van de omzet.
- Debiteurentermijn: het gemiddelde aantal dagen voordat klanten betalen.
- Voorraadrotatie: hoe vaak de voorraad in een periode wordt verkocht en aangevuld.
- Omzet per medewerker: omzet gedeeld door het aantal fte of productieve uren.
- Break-evenomzet: de omzet die nodig is om vaste en variabele kosten te dekken.
- Conversiepercentage: het aandeel leads of bezoekers dat klant wordt.
Definieer elk kengetal eenduidig. Als de ene maand omzet inclusief btw wordt gemeten en de andere maand exclusief btw, ontstaat schijnbare groei. Leg daarom per indicator vast welke bron, periode en berekening wordt gebruikt.
Van maandrapportage voor het bedrijf naar actie
Een maandrapportage bedrijf heeft pas waarde als de cijfers leiden tot een besluit. Plan daarom een vast rapportagemoment, bijvoorbeeld uiterlijk op de vijftiende werkdag van de volgende maand. Bespreek vervolgens alleen afwijkingen die een beslissing of nader onderzoek vereisen.
Gebruik bij elke opvallende afwijking deze analyse:
- Signaal: de brutomarge is gedaald van 42% naar 36%.
- Oorzaak: drie projecten zijn uitgevoerd tegen oude prijsafspraken.
- Gevolg: de verwachte jaarwinst daalt met ongeveer €24.000.
- Actie: nieuwe offertes krijgen een actuele kostprijsberekening en bestaande contracten worden beoordeeld.
- Eigenaar en datum: de projectleider voert de controle vóór de volgende rapportage uit.
Zo ontstaat stuurinformatie voor de ondernemer in plaats van een rapport dat alleen wordt gearchiveerd. Voeg bij voorkeur een korte managementsamenvatting toe met maximaal vijf conclusies. De lezer moet binnen enkele minuten begrijpen wat goed gaat, waar risico’s zitten en welke acties lopen.
Zo richt u managementrapportage mkb praktisch in
Begin niet met een uitgebreid dashboard. Start met de beslissingen die u als ondernemer elke maand neemt. Een handelsbedrijf heeft mogelijk behoefte aan marge per productgroep en voorraadwaarde. Een adviesbureau kijkt eerder naar declarabele uren, bezettingsgraad en omzet per consultant.
Een werkbaar proces bestaat uit zes stappen:
- Bepaal de belangrijkste bedrijfsdoelen voor omzet, marge, liquiditeit en groei.
- Kies per doel één tot drie meetbare indicatoren.
- Leg vast wie de gegevens aanlevert en controleert.
- Werk met vaste definities, periodes en vergelijkingspunten.
- Rapporteer uitzonderingen en trends, niet alleen totalen.
- Koppel iedere relevante afwijking aan een actie, eigenaar en deadline.
Automatisering kan de doorlooptijd verkorten, maar lost slechte brondata niet op. Controleer daarom eerst of de boekhouding volledig is verwerkt, omzet aan de juiste periode is toegerekend en kosten op de juiste grootboekrekening staan. Een snel dashboard met onjuiste cijfers geeft juist een vals gevoel van controle.
Houd ook rekening met fiscale en administratieve bewaarplichten. De Belastingdienst beschrijft welke gegevens u in de administratie moet bewaren en welke bewaartermijnen gelden. Een managementrapportage is geen vervanging van de volledige administratie, maar moet wel herleidbaar zijn tot betrouwbare brongegevens.
Veelgemaakte fouten bij managementrapportages
Een rapportage werkt minder goed wanneer elk detail erin staat. Te veel tabellen vertragen het gesprek en verbergen de belangrijkste afwijkingen. Beperk de hoofdrapportage tot de cijfers waarop u daadwerkelijk stuurt. Zet aanvullende details in een bijlage.
Een tweede fout is alleen terugkijken. Voeg een prognose toe voor de rest van het jaar. Als de omzet in het eerste kwartaal €30.000 achterloopt op begroting, is de relevante vraag niet alleen wat er gebeurde. De vraag is ook of de achterstand kan worden ingehaald en welke acties daarvoor nodig zijn.
Een derde fout is geen onderscheid maken tussen structurele en eenmalige effecten. Een juridische kostenpost van €12.000 kan de maandwinst sterk drukken, maar zegt weinig over de normale operationele prestatie. Markeer zulke posten duidelijk.
Wie accountancy en advies wil verbinden aan bredere bedrijfsdoelen, vindt aanvullende context in Accountancy en advies voor groeiende bedrijven.
Veelgestelde vragen
Hoe vaak moet een mkb-bedrijf rapporteren?
Voor de meeste groeiende bedrijven is maandelijks rapporteren een goed uitgangspunt. Een kwartaalrapportage kan volstaan bij weinig transacties of een stabiel bedrijfsmodel. Bij krappe liquiditeit kan een wekelijkse kasprognose naast de maandrapportage nodig zijn.
Hoeveel kengetallen zijn geschikt?
Er bestaat geen vast ideaal aantal. Voor veel mkb-bedrijven zijn zes tot tien kernindicatoren werkbaar. Kies kengetallen die direct aansluiten op omzet, marge, liquiditeit, capaciteit en risico’s. Verwijder indicatoren die geen gesprek of actie opleveren.
Wat is het verschil tussen een financiële rapportage en een managementrapportage?
Een financiële rapportage beschrijft vooral de financiële stand en resultaten. Een managementrapportage voegt vergelijking, verklaring, prognose en actie toe. Daardoor is zij meer gericht op besturing dan op alleen verslaglegging.
Kan een boekhouder deze rapportage maken?
Ja, maar spreek vooraf af welke informatie u nodig hebt en hoe snel de cijfers beschikbaar moeten zijn. De boekhouder kan de financiële basis leveren. De ondernemer bepaalt welke operationele indicatoren relevant zijn en welke beslissingen uit de rapportage volgen.