Financieringsadvies mkb geeft ondernemers houvast bij een beslissing die direct invloed heeft op cashflow, risico en groeiruimte. Of je nu €50.000 nodig hebt voor voorraad, €250.000 voor een bedrijfsovername of werkkapitaal zoekt voor een snelgroeiende onderneming: de juiste financiering begint niet bij een rentepercentage, maar bij een scherpe analyse van doel, looptijd en terugbetalingscapaciteit.
Wat houdt financieringsadvies voor het mkb in?
Financieringsadvies voor het mkb is meer dan het aanvragen van een zakelijke lening. Een adviseur brengt eerst de financiële situatie, plannen en risico’s van je onderneming in kaart. Daarna volgt een onderbouwd advies over de financieringsvorm, omvang, looptijd en voorwaarden.
Een goed advies beantwoordt bijvoorbeeld deze vragen:
- Hoeveel financiering heb je werkelijk nodig?
- Waarvoor wordt het geld gebruikt: investering, voorraad, personeel, overname of herfinanciering?
- Kan de onderneming de rente en aflossing dragen bij een lagere omzet?
- Welke zekerheden zijn beschikbaar?
- Past een bank, non-bancaire financier, investeerder of combinatie van financieringsvormen het beste?
De uitkomst is een financieringsoplossing die aansluit op de economische levensduur van de investering. Een machine die tien jaar meegaat, financier je bijvoorbeeld anders dan voorraad die binnen drie maanden wordt verkocht.
Voor bredere begeleiding bij financiële sturing, prognoses en bedrijfsontwikkeling kun je ook Accountancy en advies voor groeiende bedrijven bekijken.
Wanneer heeft jouw onderneming financieringsadvies nodig?
Een financieringsvraag ontstaat niet alleen bij acute geldnood. Juist ondernemingen met een gezonde balans hebben baat bij voorbereiding. Banken en andere financiers beoordelen een aanvraag op basis van financiële gegevens, prognoses en de logica achter het plan. Wie pas documenten verzamelt nadat de liquiditeit onder druk staat, heeft minder onderhandelingsruimte.
Financieringsadvies is vooral relevant in deze situaties:
- Groeifinanciering: je wilt personeel aannemen, een tweede locatie openen of extra voorraad inkopen.
- Investeringen: je schaft machines, voertuigen, software of bedrijfspanden aan.
- Seizoensfinanciering: je hebt tijdelijk meer werkkapitaal nodig vóór een druk verkoopseizoen.
- Bedrijfsovername: de koopsom, werkkapitaalbehoefte en eventuele earn-out moeten samen worden gefinancierd.
- Herstructurering: bestaande leningen zijn te kortlopend, te duur of versnipperd.
- Liquiditeitsdruk: omzet groeit, maar klanten betalen later dan jouw leveranciers.
Een groeiende omzet betekent namelijk niet automatisch dat er meer geld op de bank staat. Bij een onderneming met €1 miljoen jaaromzet kan een betalingstermijn van zestig dagen al een aanzienlijke financieringsbehoefte veroorzaken, zeker wanneer leveranciers binnen dertig dagen betaald moeten worden.
Een financieringsplan voor je bedrijf opbouwen
Een financieringsplan bedrijf vormt de onderbouwing van de aanvraag. Het plan hoeft geen tientallen pagina’s te tellen. Een financier beoordeelt liever een compact en controleerbaar document met duidelijke aannames dan een uitgebreid verhaal zonder cijfers.
1. Beschrijf het financieringsdoel
Omschrijf concreet waarvoor het geld wordt gebruikt. “Groei financieren” is te algemeen. “Drie servicemonteurs aannemen, twee bedrijfswagens aanschaffen en extra onderdelen inkopen voor een nieuwe regio” geeft financiers veel meer houvast.
2. Bereken de financieringsbehoefte
Werk met een investeringsbegroting en een liquiditeitsprognose. Neem naast de hoofdinvestering ook bijkomende kosten op, zoals installatie, advies, verzekeringen, voorraad, omzetbelasting en een buffer voor tegenvallers.
Een eenvoudig voorbeeld:
- Machines: €120.000.
- Installatie en training: €15.000.
- Extra voorraad: €35.000.
- Werkkapitaalbuffer: €30.000.
- Totale behoefte: €200.000.
Wanneer je zelf €70.000 inbrengt, resteert een externe financieringsbehoefte van €130.000. Die berekening maakt duidelijk dat je niet automatisch €200.000 hoeft te lenen.
3. Onderbouw de terugbetaling
Laat zien hoe de financiering wordt terugbetaald. Gebruik een basisscenario, een voorzichtig scenario en – waar relevant – een groeiscenario. Beschrijf welke omzet, brutomarge en kosten nodig zijn om rente en aflossing te dragen.
Een prognose waarin de omzet ieder jaar met 25% stijgt, vraagt om een duidelijke verklaring. Denk aan getekende contracten, historische groei, productiecapaciteit of een aantoonbare verkoopportefeuille. Zonder onderbouwing blijft zo’n percentage een aanname.
4. Benoem risico’s en maatregelen
Een geloofwaardig financieringsplan verzwijgt risico’s niet. Beschrijf bijvoorbeeld de afhankelijkheid van één grote klant, stijgende inkoopprijzen of een krappe arbeidsmarkt. Zet er direct maatregelen naast, zoals meerdere leveranciers, prijsindexatie in contracten of een gefaseerde personeelsuitbreiding.
Welke vormen van mkb-financiering passen bij jouw doel?
Er bestaat geen universeel beste financiering. De passende oplossing hangt af van het bedrag, de looptijd, de zekerheid en de voorspelbaarheid van de kasstromen.
Zakelijke lening
Een zakelijke lening past vaak bij een eenmalige investering met een duidelijke looptijd. Je ontvangt doorgaans een vast bedrag en betaalt dat volgens een afgesproken schema terug. Dat maakt de maandlasten voorspelbaar. Een lange looptijd verlaagt de maandelijkse aflossing, maar kan de totale rentelast verhogen.
Zakelijk krediet
Een kredietfaciliteit biedt ruimte om geld op te nemen wanneer dat nodig is. Dit kan praktisch zijn bij schommelende voorraad of debiteurenstanden. Je betaalt meestal rente over het opgenomen bedrag, maar de voorwaarden en kosten verschillen per aanbieder.
Leasing
Leasing wordt vaak gebruikt voor voertuigen, machines en apparatuur. Het voordeel is dat je niet altijd het volledige aankoopbedrag vooraf hoeft te betalen. Let op eigendom, slottermijn, onderhoud, fiscale verwerking en de gevolgen bij tussentijdse beëindiging.
Factoring
Bij factoring wordt de financiering gekoppeld aan openstaande facturen. Dit kan de periode tussen facturatie en betaling verkorten. De kosten hangen onder meer af van omzet, debiteurenkwaliteit en het risico dat de financier overneemt.
Informal investors en achtergestelde leningen
Een investeerder kan naast geld ook kennis, netwerk of markttoegang bieden. Daar staat meestal zeggenschap, rendement of een belang tegenover. Een achtergestelde lening kan de vermogenspositie versterken, maar vraagt heldere afspraken over rente, looptijd en terugbetaling.
Garantieregelingen
Wanneer zekerheden beperkt zijn, kan een garantieregeling de toegang tot krediet verbeteren. De overheid staat daarbij onder voorwaarden deels garant richting de financier. Bekijk voor de actuele voorwaarden en uitvoeringsinformatie de informatie over de BMKB bij de Rijksdienst voor Ondernemend Nederland. Een garantie is geen subsidie en neemt de terugbetalingsverplichting van de onderneming niet weg.
Groeifinanciering voor het mkb zorgvuldig inzetten
Groeifinanciering mkb vraagt om een andere beoordeling dan financiering voor een enkele machine. Groei brengt vaak een voorfinancieringsperiode met zich mee. Je betaalt personeel, marketing en voorraad voordat de extra omzet volledig binnenkomt.
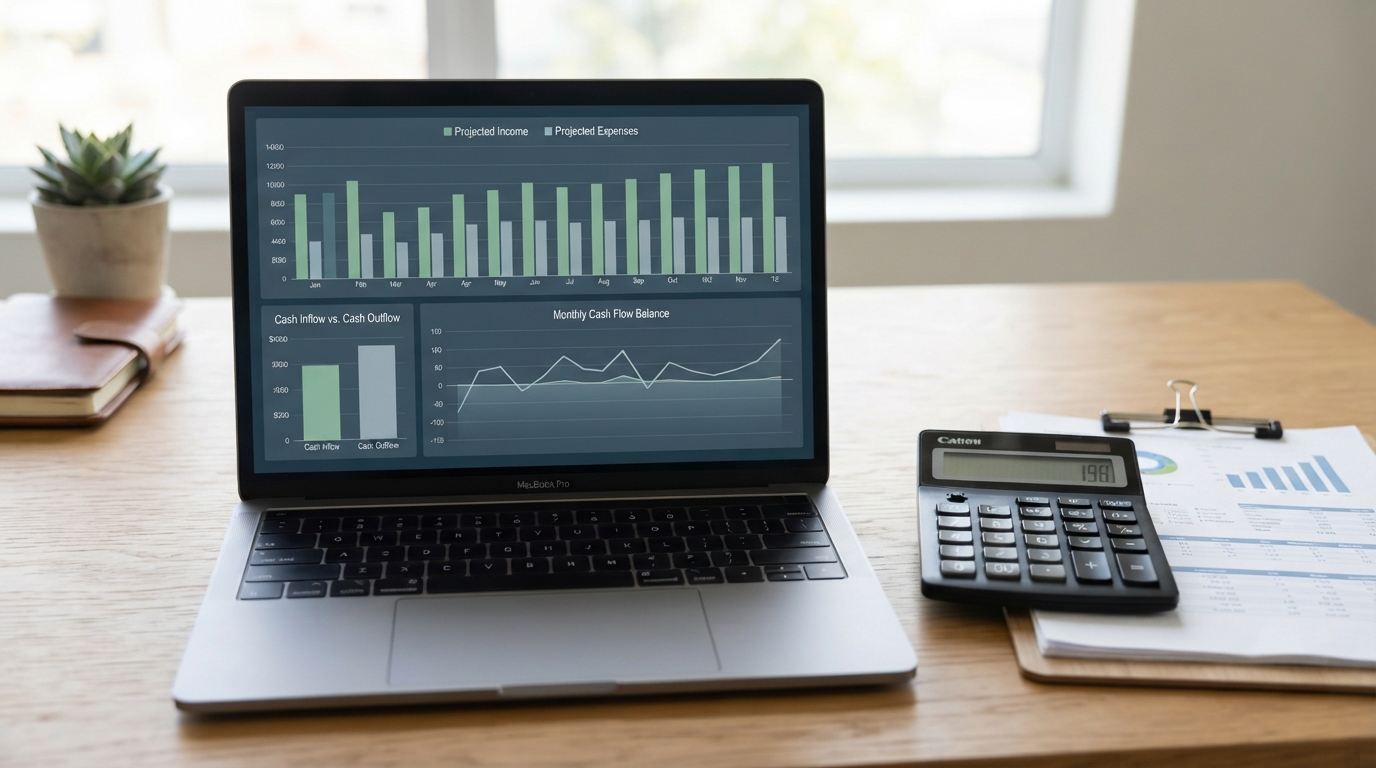
Maak daarom een maandelijkse liquiditeitsprognose voor minimaal twaalf maanden. Neem daarin op:
- Verwachte facturatiemomenten en betaaltermijnen.
- Lonen, huur, belastingen en andere vaste lasten.
- Investeringen en eenmalige uitgaven.
- Voorraadopbouw en betaling aan leveranciers.
- Rente en aflossing van bestaande en nieuwe financiering.
Stel daarnaast een grens vast waarbij je de groeiplanning bijstuurt. Als een nieuwe vestiging pas rendabel wordt bij 80% bezetting, moet je weten hoeveel maanden de onderneming die aanloop kan dragen. Een financieringsadvies maakt deze grens zichtbaar voordat de druk op de bankrekening ontstaat.
Zakelijke lening vergelijken: kijk verder dan de rente
Zakelijke lening vergelijken op alleen het rentepercentage geeft een onvolledig beeld. De totale financieringskosten bestaan ook uit afsluitkosten, administratiekosten, advieskosten, boeterente en eventuele kosten voor verplichte verzekeringen of zekerheden.
Vergelijk minimaal deze punten:
- Totale kosten: bereken wat je gedurende de volledige looptijd betaalt.
- Looptijd: stem de looptijd af op de gebruiksduur van de investering.
- Aflossingsschema: controleer of lineaire, annuïtaire of flexibele aflossing past bij de kasstroom.
- Rente: kijk of de rente vast of variabel is en onder welke voorwaarden deze kan wijzigen.
- Zekerheden: beoordeel borgstellingen, pandrechten en hoofdelijke aansprakelijkheid.
- Flexibiliteit: controleer of extra aflossen mogelijk is en welke kosten daaraan verbonden zijn.
Een lening met een lagere rente kan duurder uitpakken wanneer de looptijd kort is en de maandelijkse aflossing niet past bij jouw cashflow. Omgekeerd kan een iets hogere rente verdedigbaar zijn als de financiering flexibeler is en geen zware zekerheden vereist. Laat de totale kosten daarom doorrekenen op basis van dezelfde hoofdsom en looptijd.
Bedrijfsfinanciering aanvragen: welke informatie heb je nodig?
Wie bedrijfsfinanciering aanvragen wil, doet er goed aan het dossier vooraf compleet te maken. De exacte eisen verschillen per financier, maar meestal zijn deze gegevens relevant:
- Jaarrekeningen van de afgelopen twee of drie boekjaren, wanneer beschikbaar.
- Actuele balans en winst-en-verliesrekening.
- Recente aangiften en financiële rapportages.
- Een liquiditeitsprognose en onderbouwde omzetprognose.
- Een specificatie van de investering of financieringsbehoefte.
- Informatie over bestaande leningen, leasecontracten en verplichtingen.
- Gegevens over aandeelhouders, bestuur en eventuele privéborgstellingen.
Controleer of de cijfers op elkaar aansluiten. Een omzetprognose van €900.000 moet bijvoorbeeld passen bij de personeelscapaciteit, verkooporders en brutomarge. Inconsistenties leiden vaak tot aanvullende vragen en vertragen het proces.
Wat kost financieringsadvies voor het mkb?
De kosten hangen af van de complexiteit van de aanvraag. Een eenvoudige financieringsvraag voor een investering van €50.000 vraagt minder analyse dan een bedrijfsovername met meerdere financiers en ingewikkelde zekerheden. Adviseurs werken bijvoorbeeld met een vast bedrag, een uurtarief of een combinatie met een succesvergoeding.
Vraag vooraf welke werkzaamheden zijn inbegrepen. Denk aan het opstellen van prognoses, financieringsaanvraag, gesprekken met financiers, beoordeling van offertes en begeleiding bij de contracten. Leg ook vast of je betaalt wanneer de financiering niet wordt verstrekt.
De waarde van advies zit niet alleen in een geslaagde aanvraag. Een passende looptijd, lagere totale kosten of het voorkomen van een te zware maandlast kan gedurende meerdere jaren verschil maken. Laat de verwachte besparing en de advieskosten daarom naast elkaar zetten.
Veelgestelde vragen
Wanneer schakel ik een financieringsadviseur in?
Schakel een adviseur in zodra je een concrete financieringsbehoefte verwacht, bij voorkeur voordat je een aanvraag indient. Dat geeft tijd om cijfers te verbeteren, alternatieven te vergelijken en een realistische prognose op te stellen. Bij een eenvoudige lening kan je accountant voldoende ondersteuning bieden; bij groei, overname of meerdere financiers is specialistische begeleiding vaak waardevol.
Kan een startende ondernemer financiering krijgen?
Dat kan, maar de beoordeling steunt minder op historische jaarcijfers. Een financier kijkt dan sterker naar eigen inbreng, ondernemingsplan, ervaring, marktvalidatie, prognoses en zekerheden. Een concreet plan met betalende klanten of getekende intenties is overtuigender dan alleen een algemene marktverwachting.
Hoeveel eigen geld moet ik inbrengen?
Er is geen vast percentage dat voor iedere financiering geldt. De gewenste eigen inbreng hangt af van risico, doel, zekerheden en financiële positie. Bij een investering van €200.000 kan een eigen bijdrage van €70.000 de externe financieringsvraag verlagen, maar de optimale verhouding moet worden berekend op basis van cashflow en reserves.
Is de goedkoopste zakelijke lening altijd de beste keuze?
Nee. Kijk ook naar looptijd, flexibiliteit, zekerheden, extra kosten en de gevolgen van tegenvallende omzet. Een lening die op papier goedkoop is, kan financieel knellen wanneer de aflossing niet aansluit bij het moment waarop de investering opbrengsten genereert.
Wat doet een financieringsadviseur bij een afwijzing?
Een afwijzing is aanleiding om de oorzaak te analyseren. Mogelijke redenen zijn een te hoge schuldenlast, onvoldoende onderbouwing, beperkte zekerheden of een te optimistische prognose. Een adviseur kan het plan aanscherpen, de financieringsvorm aanpassen of een gefaseerde aanvraag voorbereiden.